מי שעובד כשכיר ומרוויח 15 אלף שקל בחודש מקבל לפנסיה, בלי לעשות דבר, הפקדה של 18.5% מהשכר – כ-2,775 שקל בחודש, רובם מהמעסיק. לעצמאי שמרוויח אותו סכום אין מעסיק. אם לא יפקיד בעצמו, איש לא יעשה זאת בשבילו, ובגיל הפרישה הוא עלול לגלות שהקצבה העיקרית שלו היא קצבת הזקנה של הביטוח הלאומי.
מאז 2017 חלה על עצמאים חובה להפקיד לפנסיה, אבל השיעורים נמוכים בהרבה ממה שמופקד עבור שכיר, ורבים עוצרים במינימום. כדי להגיע לפרישה בביטחון, כדאי להבין מה חובה, מה משתלם ואיפה אפשר לחסוך במס.
כמה חובה להפקיד ב-2026?
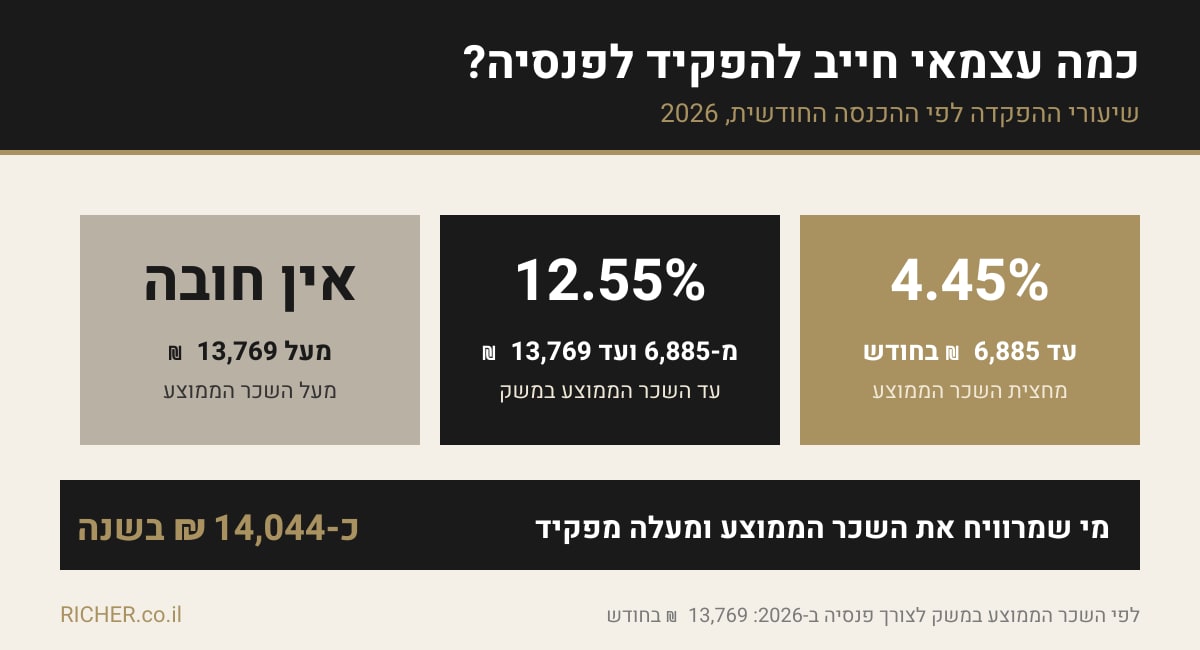
החובה מחושבת לפי השכר הממוצע במשק, שעומד לצורך זה ב-2026 על 13,769 שקל בחודש. על החלק מההכנסה שעד מחצית השכר הממוצע – כ-6,885 שקל בחודש – העצמאי חייב להפקיד 4.45%. על החלק שבין מחצית השכר הממוצע לשכר הממוצע המלא, שיעור ההפקדה הוא 12.55%. על הכנסה שמעל השכר הממוצע אין חובה. בפועל, עצמאי שמרוויח את השכר הממוצע ומעלה צריך להפקיד כ-14,044 שקל בשנה, כ-1,170 שקל בחודש.
ההפקדה מתבצעת לקופת גמל לקצבה, כמו קרן פנסיה, ואפשר לבחור את הגוף המנהל ואת מסלול ההשקעה. אבל החובה היא רק רצפה – והרצפה הזו נמוכה מאוד.
למה המינימום לא מספיק?
חשבון פשוט מראה את הפער. 14,044 שקל בשנה הם כ-8.5% מהשכר הממוצע, בעוד שעבור שכיר מופקדים 18.5% מהשכר. כלומר, עצמאי שמפקיד את המינימום חוסך לפנסיה פחות ממחצית ממה שנחסך עבור שכיר עם אותה הכנסה.
לכך יש להוסיף שעצמאי אינו מקבל פיצויי פיטורים, ולכן הפנסיה היא לעיתים החיסכון ארוך הטווח היחיד שלו. מי שמסתפק במינימום צריך לדעת שהוא בונה לעצמו קצבה נמוכה מאוד, ושלסגור את הפער בגיל מאוחר – קשה ויקר הרבה יותר.
הטבות המס: המדינה משתתפת
הסיבה הטובה ביותר להפקיד יותר מהמינימום היא הטבות המס. עצמאי שמפקיד לפנסיה נהנה משילוב של ניכוי מההכנסה החייבת וזיכוי ממס: חלק מההפקדה מקטין את ההכנסה שעליה משלמים מס, וחלק אחר מזכה בזיכוי של 35% מהסכום. עבור עצמאי במדרגת מס גבוהה, חלק ניכר מכל שקל שהוא מפקיד חוזר אליו דרך מס נמוך יותר.
ההטבות חלות עד תקרה שמתעדכנת מעת לעת, ולכן כדאי לבדוק מול רואה החשבון כמה להפקיד כדי למצות אותן. רבים מגלים רק בסוף השנה שאפשר היה לחסוך אלפי שקלים במס – ומפקידים בדצמבר הפקדה חד-פעמית בלחץ של הרגע האחרון.
קרן השתלמות: הבונוס של העצמאים
לצד הפנסיה, עצמאים יכולים להפקיד גם לקרן השתלמות. ב-2026 אפשר לנכות מההכנסה הפקדה של עד 4.5% מהכנסה של עד 293,397 שקל – עד כ-13,200 שקל – והתקרה שהרווחים עליה פטורים ממס רווחי הון עומדת על 20,566 שקל. אחרי שש שנים הכסף נזיל, והרווחים פטורים ממס. זהו אחד האפיקים המשתלמים ביותר לעצמאים, וכלי מצוין לבניית כרית ביטחון.
אל תשכחו את הביטוח
קרן פנסיה מקיפה כוללת גם ביטוח נכות ושארים, ועבור עצמאי זו לעיתים ההגנה היחידה במקרה של מחלה או תאונה שמונעות ממנו לעבוד. כדאי לוודא שהכיסוי מתאים להכנסה בפועל, ולבחון גם ביטוח אובדן כושר עבודה נפרד, שמשלים את מה שהקרן לא מכסה.
איך מתחילים?
הצעד הראשון הוא לבדוק מה כבר קיים. במערכת “הר הכסף” של משרד האוצר אפשר לראות את כל החסכונות הפנסיוניים, כולל קרנות משנים שבהן עבדתם כשכירים. אחר כך כדאי לקבוע הוראת קבע חודשית, במקום הפקדה חד-פעמית בסוף השנה: ההפקדה הקבועה מפזרת את ההשקעה לאורך זמן, ומונעת את הלחץ של דצמבר.
לעצמאי אין מעסיק שידאג לו לפנסיה, אבל יש לו שותף שקט – המדינה, דרך הטבות המס. מי שמנצל אותן חוסך היום במס, ובונה לעצמו פרישה בטוחה יותר.
המידע בכתבה הוא כללי, נכון לשנת 2026, ואינו מהווה ייעוץ פנסיוני או ייעוץ מס. מומלץ לבדוק את ההפקדות מול רואה חשבון או יועץ פנסיוני.